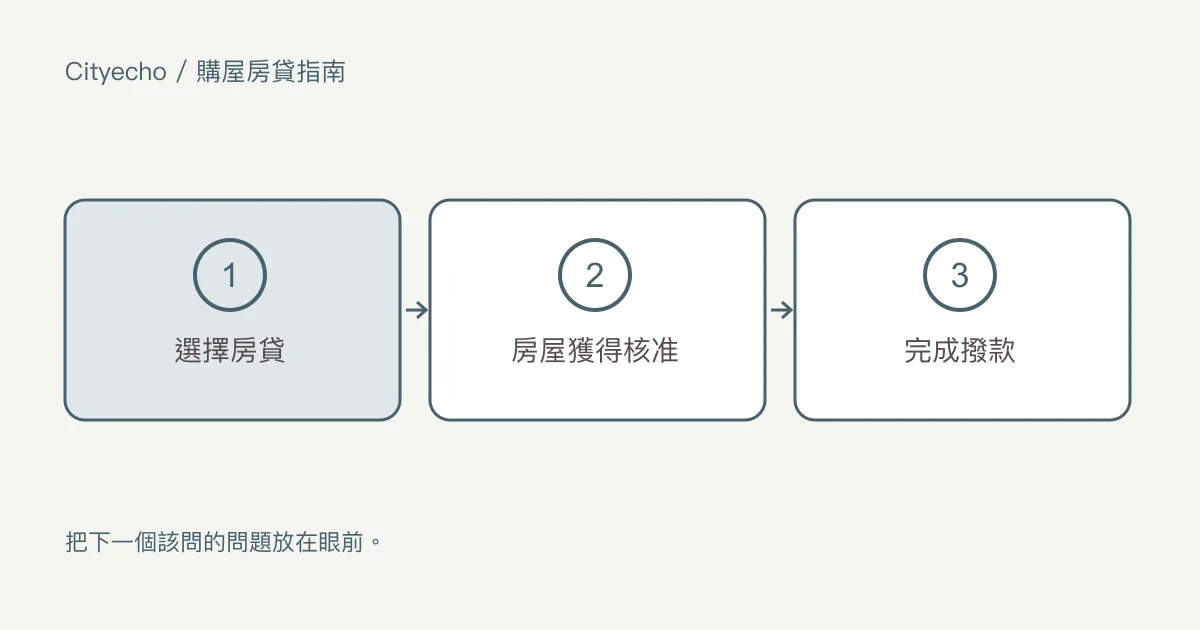
在大溫哥華地區申請購屋房貸,是一連串範圍逐步縮小的決定。您先選擇房貸產品,確認在現行規定下貸款機構是否會核准您,挑選要合作的貸款機構或房貸經紀人,讓貸款機構審查您要買的那間房屋,把利率鎖定足夠長的時間,直到完成交易,準備好頭期款和交屋所需的現金,最後進入撥款之後的還款時程。每一步都有自己的文件、自己的期限和自己的權威資料來源。
本指南依序說明每一步。各章的每項規定和數字,都連結到加拿大金融消費者管理局(Financial Consumer Agency of Canada,FCAC)、加拿大稅務局(CRA)、加拿大金融機構監理總署(Office of the Superintendent of Financial Institutions,OSFI)、加拿大房貸及住房公司(Canada Mortgage and Housing Corporation,CMHC)和卑詩省金融服務管理局(BCFSA),並註明每個頁面的查閱日期。費用與稅務指南說明房貸以外的一次性費用。購屋指南說明找房和出價。這個指南把和房貸有關的討論集中在一個地方。
找房時把這些重點放在手邊
- 把預先核准當成一個可以參考的估計。
- 除了利率,也要比較貸款期限、提前還款額度和可轉移性,這些在續約時都有影響。
- 問清楚鑑價由誰委託、由誰付費,以及鑑價偏低時怎麼處理。
- 及早準備頭期款來源的證明,以免貸款機構在最後階段暫停您的檔案。
- 把利率鎖定的到期日,和撤銷附帶條件的日期一起寫在行事曆上。
- 分別記下律師或公證人收到房貸指示的日期,以及撥款的日期。
先選房貸,再選貸款機構
加拿大金融消費者管理局的「選擇房貸」頁面(2026 年 10 月 5 日查閱)列出第一組選擇。固定利率在整個貸款期限內維持不變,通常比期限相近的機動利率高。機動利率在貸款期限內可能上升或下降,起始時通常比固定利率低。封閉式房貸的利率比開放式房貸低,但限制您每年在不付違約金的情況下可以多還多少。
用該局的說法,貸款期限是合約的長度,從幾個月到五年或更長都有。攤還年限是把整筆貸款還清所需的時間。該局的「貸款期限與攤還年限」頁面(2026 年 10 月 5 日查閱)指出,首次購屋者或購買新建房屋、頭期款低於 20% 時,攤還年限最長 30 年;其他情況最長 25 年。攤還年限越長,每月還款越低,付出的總利息越多。
提前還款額度、可轉移性,以及登記在產權上的抵押登記類型,也都有影響。房貸種類這一章逐項說明每個選項、其中的取捨,以及要問貸款機構或房貸經紀人的問題。
選擇貸款機構或房貸經紀人
一家貸款機構只提供它自己的一組產品。房貸經紀人會把您的檔案送給多家貸款機構比較。每一條路都有買家在簽約前應該知道的責任和費用。卑詩省金融服務管理局依照房貸服務法(Mortgage Services Act)向卑詩省的房貸經紀人核發執照,公開名冊上列有每一張執照。經紀人與貸款機構這一章說明雙方各自怎麼收取報酬、經紀人對您負有哪些責任,以及哪些問題能讓您真正比較不同的貸款條件。我們刊物裡的房貸預先核准文章說明一般貸款機構在鎖定利率之前會看哪些項目。
比較的項目要包括利率以外的條件。提前還款額度、可轉移性、用來登記貸款的抵押登記類型,以及續約的程序,都會改變您在整筆貸款期間付出的金額。請每一家貸款機構或每一位房貸經紀人,用相同的項目說明他們的標準產品,這樣您比較的才是同一類東西。
先通過合格利率
受聯邦監管的貸款機構,對每一筆房貸都要做壓力測試。加拿大金融機構監理總署的「最低合格利率」頁面(2026 年 10 月 5 日查閱)規定,沒有房貸違約保險的房貸,合格利率是「合約利率加 2%」和「5.25%」兩者中較高的一個。CMHC 對有保險的房貸使用相同的測試。所以,拿到 4.49% 報價的買家,必須以 6.49% 通過測試;拿到 3.00% 報價的買家,必須以 5.25% 通過測試。加拿大金融消費者管理局的「準備申請房貸」頁面(2026 年 10 月 5 日查閱)把總償債比率(gross debt service ratio)的上限定在家庭稅前總收入的 39%,總負債比率(total debt service ratio)的上限定在 44%。
費用指南裡的房貸資格章節用實際算出的數字,說明壓力測試、各級頭期款比例和房貸違約保險的保費。我們刊物裡的過渡貸款文章和壓力測試文章說明這項測試在實際情況下的樣子。
讓房屋獲得核准
預先核准審查的是您本人。正式核准同時審查您和房屋。加拿大金融消費者管理局的預先核准頁面(2026 年 10 月 5 日查閱)說得很清楚:這個程序不保證您的房貸會獲得核准,即使拿到預先核准,貸款機構仍然可能拒絕您。貸款機構可能因為房產不符合某些標準,或因為您的檔案在預先核准之後有了變化而拒絕。
貸款機構對房屋的審查,通常包括鑑價。鑑價由貸款機構委託,結果也由貸款機構判讀。如果鑑價金額低於購買價格,貸款機構會依照鑑價金額決定撥款的貸款金額。申請這一章和鑑價這一章說明貸款機構會看什麼、您要怎麼準備,以及鑑價偏低時該怎麼做。
鎖定利率並維持住
利率鎖定是貸款機構承諾在一段期間內提供報價的利率。加拿大金融消費者管理局的預先核准頁面指出,這段期間依貸款機構不同,是 60 至 130 天。利率鎖定的剩餘天數會一天天減少。找房找了好幾個月的買家,需要知道鎖定什麼時候到期,因為以新的利率重新鎖定,會改變每月還款金額和壓力測試的結果。利率鎖定這一章說明如何在貸款期限內把機動利率轉成固定利率,以及封閉式房貸提前續約的規定。
準備交屋所需的資金
貸款機構在完成日撥出房貸,通常透過您的律師或公證人。在那之前,您自己的錢必須已經存進律師的信託帳戶。CMHC 的「申請屋主房貸保險的一般要求」頁面(2026 年 10 月 5 日查閱)列出的傳統來源,包括存款、出售另一間房產的所得,以及直系親屬的贈與;借來的資金屬於非傳統來源。加拿大稅務局的購屋計畫(Home Buyers' Plan)頁面(2026 年 10 月 5 日查閱)規定,首次購屋者的提領上限是 $60,000,還款期為 15 年;在 2026 年至 2028 年之間提領的款項,可以延後開始還款。該局的首次購屋儲蓄帳戶(First Home Savings Account,FHSA)頁面(2026 年 10 月 5 日查閱)允許符合資格的提領免稅,而且不需要還回帳戶。
交屋資金這一章說明每一種資金來源、貸款機構想看的文件,以及賣屋和買屋不在同一天完成時,過渡貸款如何補上中間的空檔。
撥款之後,開始還款
律師或公證人在完成日把房貸登記在產權上。第一期還款日由合約寫明的利息調整日(interest adjustment date)決定。撥款之後這一章說明第一期還款、如何使用提前還款額度、貸款期限結束時的續約通知信,以及留在原貸款機構或轉到其他貸款機構的選擇。
在貸款期限結束前解除封閉式房貸,會產生提前還款違約金。加拿大金融消費者管理局的「提前還款違約金」頁面(2026 年 10 月 5 日查閱)列出兩種計算方式:剩餘本金三個月的利息,或利率差額(interest rate differential),貸款機構收取兩者中較高的一個。該局的例子是剩餘本金 $200,000、還剩 36 個月,用利率差額計算的違約金是 $12,000,用三個月利息計算是 $3,000。該局建議把房貸轉移到新房屋,作為降低違約金的一種方法。
和您的專業人士一起使用本指南
| 誰 | 決定什麼 | 對應章節 |
|---|---|---|
| 貸款機構或房貸經紀人 | 是否核准您,以及用什麼利率 | 房貸經紀人與貸款機構 |
| 鑑價師 | 貸款機構據以撥款的價值 | 鑑價流程 |
| 貸款機構 | 是否核准您要買的那間房屋 | 房貸申請 |
| 您的律師或公證人 | 把貸款登記在產權上 | 費用與稅務:法律與登記費用 |
| 您 | 接受哪些取捨,以及什麼時候接受 | 每一章 |
這個指南整理要問的問題,並列出資料來源。由卑詩省金融服務管理局核發執照的貸款機構或房貸經紀人,會和您討論您自己的房貸。律師或公證人負責辦理登記。費用與稅務指南說明完成日當天和房貸同時出現的一次性費用。