卑詩省的測量證明還是產權保險:各自實際做什麼
在成交前大約兩週,您的律師或公證人會發來一份表格,讓您在測量證明和產權保險之間選一個。
卑詩省大多數買家勾產權保險。它更便宜、一天內就能辦好,而遞表格的人通常會說貸款機構接受它。這些都是真的。
但仍然值得弄清這兩份文件各做什麼,因為它們做的不是同一件事;而兩者之間的差距,恰好在一種房產上要緊:您打算在上面建東西的那一種。
先說土地產權登記能證明什麼
卑詩省實行的是 Torrens 土地產權制度,而它是個好制度。土地產權及測量局把它描述為世界上最好的制度之一。
登記給您的是不可推翻產權(indefeasible title),產權局對它的定義很直白:不可推翻的產權不能被擊敗、撤銷或作廢。它背後還有一個保障基金,補償那些因產權登記錯誤而受到財務影響、或者成為產權欺詐無辜受害者的業主。產權局也指出,在卑詩省產權欺詐極為罕見。
所以所有權是牢靠的。而下面這一點,在成交時幾乎沒有人會被告知。
《土地產權實務手冊》是產權局自己的參考書,它說明:卑詩省的 Torrens 制度不保證地界的準確性。《土地產權法》對此另有處理:第 100 條規定在地界被重新測量時可以提交參照圖,而第 23 部給部長權力下令進行專項測量。
把這兩個事實放在一起讀,整件事就清楚了:登記告訴您擁有的是哪一塊地。它不告訴您這塊地的邊緣在泥土上走在哪裡。
誰可以回答地界這個問題
按**《土地測量師法》**,地界工作是保留執業。該法對土地測量執業的定義,涵蓋為確定、定位、界定、描述、設立或重新設立地界所做的工作,以及認證自然或人工地物相對地界的位置。第 59 條把這項執業限制給執業測量師,並限制 B.C.L.S. 和 P.L.S. 這兩個稱號的使用。
其他專業人士可以做相關工作,前提是不涉及確定或認證地界。您的律師沒法告訴您界線在哪裡。您的經紀也不能。鄰居家的圍欄當然更不能,而圍欄位置不對,正是這件事最常浮出來的方式。
只有卑詩省土地測量師能回答它,而測量證明就是他們給出答案的那份文件。
這兩樣東西實際是什麼
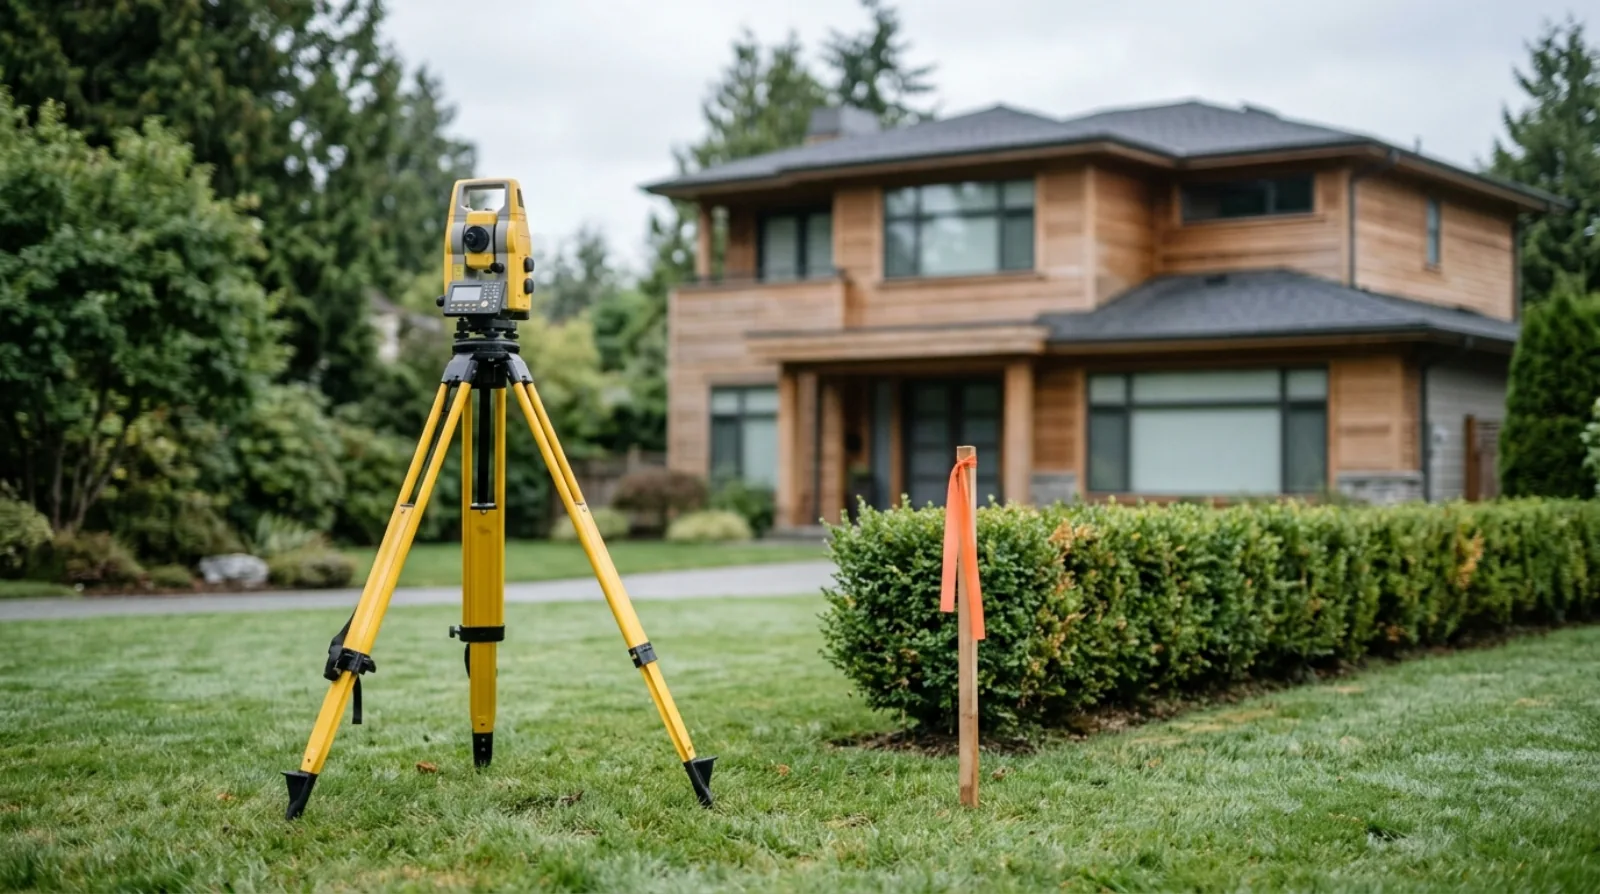
測量證明是一次測量。卑詩省土地測量師到現場,依據已登記的圖紙和測量界標,出一份圖,顯示這塊地的地界、建築物和構築物在其中的位置,以及是否有東西越線、越過退縮距離或越進地役權範圍。有些交易改用建築位置證明,它集中顯示結構相對地界的位置。您的律師或公證人會確認您的貸款機構要哪一種。
產權保險是一份補償性保單。它不測量任何東西,也不防止任何事。如果日後出現被保的問題,保險公司按保單條款賠錢。常見的保障包括產權瑕疵、登記錯誤、針對產權的欺詐,以及某些地界和越界問題。
最後那一類,正是這兩樣被擺成「二選一」的原因。它們與其說是互相替代,不如說是對同一項風險的兩種不同反應:一種現在就告訴您答案,另一種之後開一張支票。
當一個您無法預見的問題找上門時,賠款是有用的。但當問題是您正要在越線兩英尺的地方建一個車庫時,它的幫助就小得多,因為那時錢是在錯誤已經進到地裡之後才到的。
貸款機構保單這個陷阱
這一條會讓人實實在在損失錢,所以請讀兩遍。
產權保險有兩種形式。貸款機構保單在按揭金額範圍內保護貸款機構的擔保權益。業主保單保護您自己的權益。
如果您的貸款機構把產權保險作為放款條件、而出的是一份貸款機構保單,那麼貸款機構有保障。您沒有。 按那份保單的理賠會去衝抵按揭,而您的首付和您的權益不在這個安排裡面。
請向您的律師或公證人問一個直接的問題:正在出的這份保單寫的是誰的名字,它保不保作為業主的我?業主保單在同時購買時通常只是一筆不大的加項。等以後再加就難得多。
費用和時間,說實話
我不會給您一個價格,因為測量費取決於地塊、地形、地裡還留著多少原始測量證據,以及測量師有多忙。產權保險的保費取決於房產價值和保險公司。兩者都會隨時間變化,而 2026 年寫進一篇博客的數字,等有人讀到時已經不對了。
穩定的是這個比較的形狀:
- 在一筆典型的獨立屋交易中,產權保險是兩者裡更便宜的那個,而且是在成交時付的一次性保費,不是年度賬單。
- 產權保險通常由您的律師或公證人在一天之內辦好,這也是它救下那麼多緊湊成交日期的原因。
- 測量要排期、要到現場、還要出圖,所以需要提前時間。太晚去訂,是成交被推遲的常見原因。
在決定之前,請就您那套具體房產要到兩邊的數字。您的律師或公證人可以報保費,而本地的卑詩省土地測量師會按地址報測量費。這兩項都該和其他費用一起,放進卑詩省買家的成交費用裡。
怎麼決定
我給買家的檢驗只有一個問題:您會在上面建東西嗎?
圍欄、露臺、車庫、雨棚、加建、泳池、擋土牆。如果答案是會,或者幾年內可能會,那就做測量。一筆保險賠款不會把基礎搬走:它不會把混凝土倒回去,不會把市政府下令拆除的露臺重建起來,也不會修復您和那位土地被您佔用的鄰居之間的關係。
這些情況下請做測量:
- 您買的是一塊地上的獨立屋,並打算建東西或者圍圍欄。
- 圍欄看起來不對,或者鄰居的棚屋、車庫、車道看起來離界線很近。
- 涉及巷道、共用車道或地役權。
- 地塊較舊、形狀不規則或者有坡,或者原始測量證據很可能已被擾動。
- 您買下是為了重建,因為每一項退縮距離的計算都從地界開始算。如果您在評估一塊做小型多戶住宅的地,地界是第一個輸入項,這一點我們在Cambie Corridor 多戶住宅指南裡講過。
只買產權保險在這些情況下是合理的:
- 您買的是分層產權單位,單位邊界來自分層產權圖,而您不會在外部建東西。
- 您沒有施工計劃,而這套房產情況簡單。
- 有一份現成的測量圖,而賣家願意籤一份法定聲明,確認自測量以來沒有任何變化。
而這件事本質上也不是非此即彼。打算建東西的買家有時兩樣都要:測量用來定界線,業主保單用來應對任何測量都查不出的產權瑕疵和欺詐。
舊測量圖這個問題
貸款機構常常接受一份較舊的測量證明,再配上賣家的一份法定聲明,確認自測量日以來沒有新建或改建任何建築物或構築物。
那份聲明承擔著整份文件的重量,所以請認真對待它。如果 2019 年加了一個露臺,或者出現了一個棚屋,或者圍欄被挪過,那麼這份測量圖就不再描述房產現在的樣子。請把測量圖和您在看房時實際看到的對照一遍。如果地上有圖上沒有的東西,那份聲明就沒法如實簽署,而這份測量圖也就不是最新的。
這和您正在核對的其他文件屬於同一類成交前核實工作。卑詩省驗房檢查清單講房屋狀況那一面,而產權查詢與各項負擔講產權本身上登記了什麼。
該問什麼,什麼時候問
請在辦理過戶的開始階段就做這些,而不是在成交前兩週:
- 問您的按揭經紀或貸款機構:這套房產需要測量,還是接受產權保險。
- 問您的律師或公證人:他們打算訂哪一種保單、是貸款機構保單還是業主保單,以及業主保單多保什麼。
- 問掛牌經紀:有沒有現成的測量證明在檔,以及它的日期是什麼。
- 如果您打算建東西,在條件撤銷之後就立刻訂測量,不要等成交文件。
這篇文章的要點
- 卑詩省的土地產權制度保證所有權,背後有不可推翻產權和保障基金。
- 《土地產權實務手冊》說明,該制度不保證地界的準確性。
- 按《土地測量師法》,只有執業的卑詩省土地測量師可以確定或認證地界。
- 產權保險是在被保問題出現之後賠錢。 它是一次性保費,而且能很快辦好。
- 測量證明在您動手之前把界線顯示出來。
- 貸款機構保單不保您。 請確認是否也出了業主保單。
- 如果您打算建任何東西,就做測量。
- 想查某個地址有沒有現成的測量證明,聯繫我們;或者瀏覽房源。
接下來怎麼做
常見問題
卑詩省的土地產權制度保證我的地界嗎?
不保證。土地產權制度保證的是所有權,不是幾何。《土地產權實務手冊》說明,卑詩省的 Torrens 制度不保證地界的準確性。登記給您的是對這一塊地的不可推翻產權,而《土地產權法》第 100 條另有規定:在地界被重新測量時可以提交參照圖。界線在地面上具體走在哪裡,是由測量確定的。
在卑詩省,誰可以確定地界?
只有執業的卑詩省土地測量師。《土地測量師法》把土地測量執業保留給他們,其定義涵蓋為確定、定位、界定、描述、設立或重新設立地界所做的工作,以及認證自然或人工地物相對地界的位置。第 59 條限制這項執業,並限制 B.C.L.S. 和 P.L.S. 這兩個稱號的使用。其他專業人士可以做相關工作,前提是不涉及確定或認證地界。
測量證明是什麼?
它是由卑詩省土地測量師出的一份文件,顯示這塊地的地界、建築物和其他構築物在其中的位置,以及是否有東西越線、落在退縮距離內或落在地役權範圍內。有些交易改用建築位置證明,它側重於結構相對地界的位置。您的律師或公證人會告訴您,您的貸款機構接受哪一種形式。
產權保險實際保什麼?
它是一份補償性保單,所以它是在被保問題出現時賠錢,而不是防止問題發生。常見的保障包括產權瑕疵、登記錯誤、針對您產權的欺詐,以及某些地界和越界問題。保障內容在不同保險公司和不同保單之間有差別,所以在依賴其中任何一項之前,請讀清那份保單的具體條款和除外責任。
貸款機構保單和業主保單有區別嗎?
有,而這一點常讓人中招。貸款機構保單保護的是貸款機構在按揭金額範圍內的擔保權益,它不賠給您。業主保單保護的是您在這套房產上的權益。如果您的貸款機構要求買產權保險、而您只買了貸款機構保單,那麼您本人並沒有保障。請問您的律師或公證人:出的是哪一種保單、上面寫的是誰的名字。
貸款機構必須接受用產權保險代替測量嗎?
這是貸款機構自己的決定,不是法律規定。在卑詩省,機構性貸款方在住宅交易中普遍接受用產權保險代替一份最新的測量證明,這已成為常規做法。但也有一些貸款機構、以及某些房產類型,仍然要求測量。請早一點問,因為太晚去訂測量正是拖慢成交的原因。
我買的是公寓,這件事還需要考慮嗎?
對分層產權單位來說,地界這一面的理由弱得多,因為您單位的邊界由分層產權圖確定,而您也不會在外部建任何東西。但產權瑕疵和欺詐那一面的保障對您仍然適用。大多數公寓買家選產權保險、不訂測量,這是一個合理的做法。
什麼時候值得為測量證明多花錢?
當您打算建東西的時候。圍欄、露臺、車庫、加建或泳池,都需要在動工之前知道界線在地面上的位置;而一筆保險賠款不會把一個澆錯位置的基礎搬走。另外,在較舊的獨立屋地塊上,如果圍欄看起來位置不對、涉及巷道或共用車道,或者鄰居的構築物看起來離界線很近,也值得做。
我可以用賣家手上那份舊測量圖嗎?
有時可以。貸款機構常常接受一份較舊的測量圖,再配上賣家的一份法定聲明,確認自測量日以來沒有新建或改建任何東西。那份聲明承擔著實實在在的作用,所以它的價值完全取決於它是否準確。如果測量日之後加過露臺、棚屋、圍欄或加建,這份文件就不再反映現狀。
產權保險可以代替律師或公證人嗎?
不能。總要有人去查產權、審閱登記在產權上的各項負擔、準備並登記過戶文件,以及處理資金。產權保險是和這些工作並行的一道兜底,針對產權查詢無法排除的問題。律師費請另行列進預算。
資料來源
- Land Title Practice Manual, Overview of Land Surveys Legislation, Land Title and Survey Authority of BC (accessed September 13, 2026)
- Land Title and Survey Authority of BC, Learn About Title Security in BC (accessed September 13, 2026)
- Land Surveyors Act, RSBC 1996, c. 248 (accessed September 13, 2026)
- Land Survey Act, RSBC 1996, c. 247 (accessed September 13, 2026)