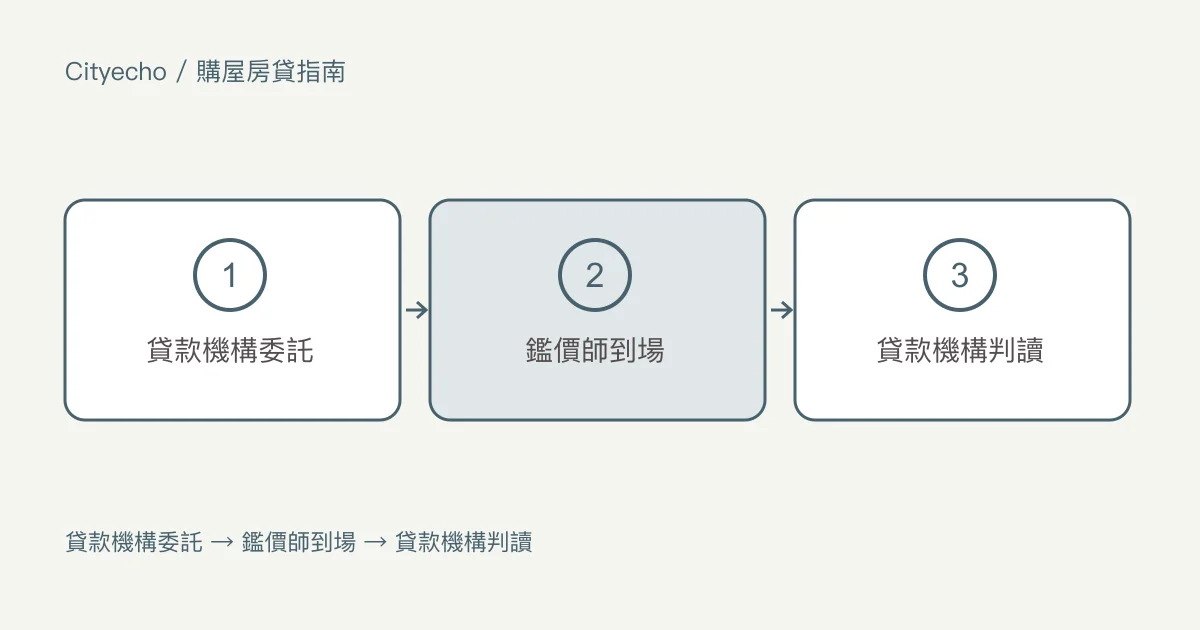
貸款機構以房產作為擔保撥出房貸。鑑價是貸款機構確認房產值得這筆貸款的方法。在大部分加拿大的購屋檔案中,貸款機構會向核准名單上的專業人士委託到現場鑑價,閱讀報告,再依照鑑價金額決定貸款金額。如果鑑價金額低於出價,貸款機構的貸款金額會反映這個較低的數字。這一章逐一說明每個階段,並附上原始資料來源。
購屋房貸主要指南說明整個流程。申請這一章說明鑑價在貸款機構附條件核准中的位置。盡職調查指南裡的驗屋章節說明買家另外替自己委託、檢查房屋實際狀況的報告。
誰委託鑑價,以及原因
鑑價是為了貸款機構的擔保品檔案。房貸是以房產作為擔保的貸款,貸款機構在違約拍賣中能收回多少,取決於房產是否值得這筆貸款。貸款機構決定是否需要鑑價、從核准名單中使用哪一位鑑價師,以及鑑價必須以哪一天為準。加拿大金融消費者管理局(Financial Consumer Agency of Canada)的預先核准頁面(2026 年 10 月 5 日查閱)確認,如果房產不符合某些標準,貸款機構可以拒絕房貸。
CMHC 的一般要求頁面(2026 年 10 月 5 日查閱)確認,鑑價是貸款機構評估有保險貸款資格的一部分。鑑價結果決定貸款成數(loan-to-value),貸款成數又決定最高貸款金額,以及是否需要房貸違約保險。
買家可以為了取得第二意見、對不符合一般標準的房產做盡職調查,或支持重新協商,自己委託獨立的鑑價。這份報告是買家用來和賣家協商的文件。只有在鑑價師列在貸款機構的名單上、報告也是為貸款機構撰寫時,貸款機構才會以它作為撥款依據。
誰付費,付多少
在大部分檔案中,鑑價費由借款人支付。在大溫哥華地區,一般的獨棟房屋費用在 $350 至 $600 之間;鄉村房產、大面積土地、多戶住宅或特殊房產的費用更高。有些檔案中,貸款機構會把這筆費用包含在它的貸款條件裡,放在現金回饋產品中,或作為給條件很好的借款人的優惠。
請以書面詢問每一家貸款機構,鑑價費是由它支付,還是要借款人支付。透過房貸經紀人撥款的單一業務貸款機構,常常把鑑價費包含在貸款條件裡。大銀行有時在特定產品中負擔這筆費用,有時不負擔。這個答案應該放進經紀人與貸款機構這一章說明的比較試算表裡。
鑑價師是誰
替加拿大貸款機構檔案做住宅鑑價的鑑價師,通常持有加拿大鑑價協會(Appraisal Institute of Canada)的加拿大住宅鑑價師(Canadian Residential Appraiser)資格。該協會的資格頁面(2026 年 10 月 5 日查閱)列出要求:大學程度的教育、有人督導的實務經驗和持續進修。價值較高、不符合一般標準或商業房產的鑑價師,持有加拿大鑑價協會認證鑑價師(Accredited Appraiser Canadian Institute)資格。
鑑價師由貸款機構從核准名單中挑選。買家不參與面試鑑價師、挑選鑑價公司或議定費用。貸款機構設立核准名單,是為了維持鑑價師對交易雙方的獨立性,並讓報告符合貸款機構的審核標準。
現場鑑價時會發生什麼
鑑價師會聯絡賣方那邊安排看房,通常在貸款機構委託後一週內。到現場時,鑑價師會測量房屋、記錄房間的數量和種類、記下主要系統的狀況、拍攝室內和室外的照片,並詢問最近的翻新。一般的房屋,現場鑑價通常需要 30 至 60 分鐘;較大或特殊的房產需要更久。
接著鑑價師會撰寫書面報告。住宅鑑價的標準做法是比較銷售法(sales comparison approach):挑選同一個市場區域內最近售出的三到六間相似房屋,再依照面積、屋齡、狀況、地塊、停車位和景觀的差異,調整每一間的成交價。調整後的數字形成一個範圍,鑑價師在這個範圍內選出一個價值,作為以現場檢查當天為準的市場價值估計。
鑑價是一項專業意見。兩位合格的鑑價師看同一間房產,可能在合理的範圍內得出不同的價值。如果市場上最近的可比較成交很少,這個範圍會更寬。
鑑價金額低於價格時
貸款機構閱讀報告,並以鑑價金額作為計算貸款成數的基礎。如果鑑價金額低於出價,貸款機構會依照鑑價金額撥款。價格和鑑價金額之間的差額,必須由買家用現金支付,或重新協商這筆交易。
處理差額的三種方式:
- 多拿出現金。 買家把差額加進頭期款。貸款依照鑑價金額撥出,交易以雙方同意的價格完成。如果買家在計畫的頭期款和交屋相關費用之外還有備用資金,這個方法可行。
- 重新協商價格。 買家請賣家把價格降到鑑價金額,或降到兩個數字之間的某個價格。賣家沒有義務同意。在買方市場,這個要求常常會成功;在競爭激烈的市場,常常不會。
- 退出交易。 如果買家的出價附有附帶貸款條件,而且這項條件仍然有效,買家可以通知賣家條件沒有達成,定金就會退還。如果附帶條件已經撤銷,退出交易會讓定金和其他救濟面臨風險。
委託鑑價之前,請和您的房地產經紀人討論附帶貸款條件確切的寫法。申請這一章說明條件的安排,以及必須在什麼期限內做出這些選擇。
BC Assessment 評估值、貸款機構鑑價和開價
| 數字 | 用途 | 由誰訂定 | 反映的日期 |
|---|---|---|---|
| BC Assessment 評估值 | 房產稅的計算基礎 | BC Assessment | 前一年的 7 月 1 日 |
| 鑑價金額 | 貸款機構的擔保 | 貸款機構名單上的鑑價師 | 現場檢查的日期 |
| 開價 | 賣家的要價 | 賣家和房地產經紀人 | 刊登的日期 |
| 出價 | 協商後的合約 | 買家和賣家 | 出價被接受的日期 |
BC Assessment 的評估值,是由 BC Assessment 公布、以前一年 7 月 1 日為準的大量估計。各市政府每年用這份評估名冊計算房產稅。貸款機構撥款時不以評估值為依據,因為評估值是以過去某個日期為準、對大量房產一起做的估算。我們刊物裡關於 BC Assessment 評估值和市場價值的文章,詳細說明兩者的差別。
分層產權房產的鑑價
鑑價分層產權房產時,鑑價師會檢查單位本身,也可能向物業管理公司索取折舊報告、最新的保險證明、管理規約和最近的會議紀錄。鑑價師也會把同一棟大樓或同一個社區內相似單位的成交,當成主要的比較對象,因為這些單位的地點和共用設施,和要鑑價的單位幾乎一樣。
如果分層產權房產即將有一筆大額的特別攤派費、折舊報告裡有延後處理的維修,或最近收到消防法規命令,這些都可能反映在鑑價上。購屋指南裡的分層產權審閱章節說明買家要審閱的文件。貸款機構的鑑價師也會閱讀同一批文件。
附帶條件期間內的時間安排
鑑價通常在附帶貸款條件的期間內完成。檔案進入審核後,貸款機構委託鑑價,鑑價師聯絡賣方那邊安排時間、到現場看房,一般的檔案在看房後一到五個工作天內提交報告。鄉村房產、大面積土地,或最近可比較成交很少的房產,可能需要更久。鑑價師可能需要賣方的房地產經紀人確認進屋安排、賣家在看房時不在場,如果是分層產權房產,還需要物業管理公司提供文件。
把鑑價的時程算進附帶條件裡。如果貸款機構把檔案送給鑑價師的速度慢、鑑價師的行程排到一週後,或賣家延後安排進屋,一週的附帶貸款條件可能很緊。寫一項期間短的條件之前,請和您的房地產經紀人討論實際可行的時程,並考慮用兩週的期間來容納常見的延誤。為了競爭而在預先核准很完整的情況下縮短條件的買家,要承擔鑑價在期限之後才出來的風險,這可能迫使買家在拿到貸款機構最終結果之前,就提早撤銷附帶條件。
請和您的貸款機構、房地產經紀人和律師或公證人一起使用這個指南。申請這一章說明鑑價之後的條件,交屋資金這一章說明出現差額、交易仍以雙方同意的價格完成時,買家要拿出的現金。