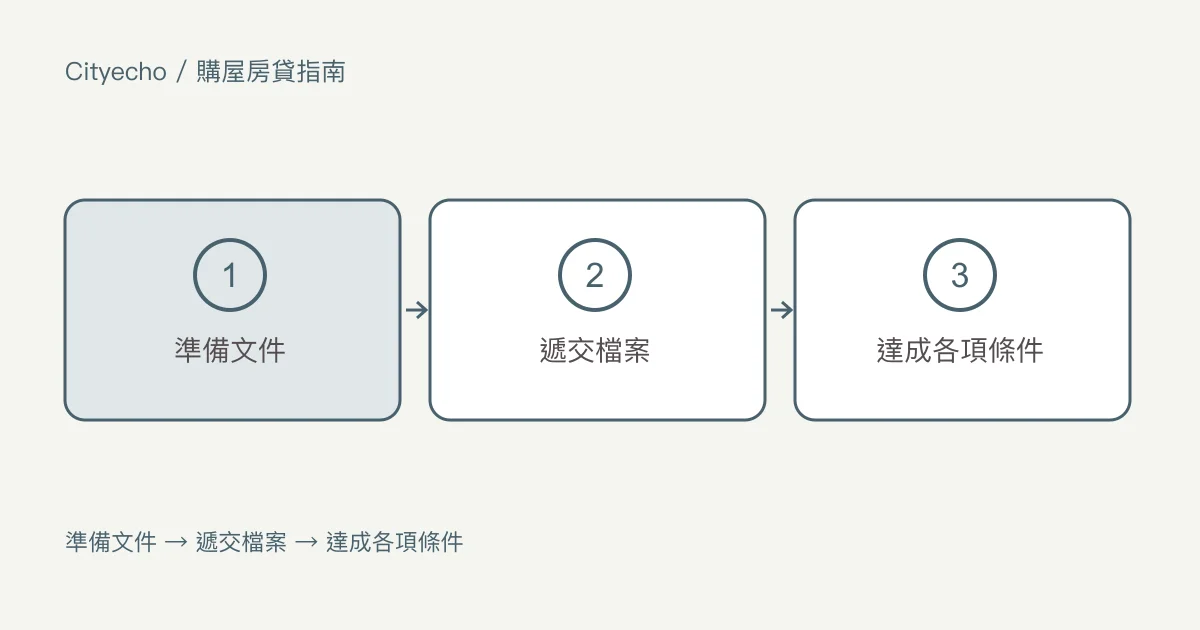
房貸申請有三個看得見的階段:審查借款人的預先核准、審查房產的正式核准,以及完成日的撥款。每個階段都有自己的文件、自己的期限,以及各自可能被拒絕的原因。這一章逐一說明,並附上加拿大金融消費者管理局(Financial Consumer Agency of Canada)的相關規定。
購屋房貸主要指南說明整個流程。經紀人與貸款機構這一章說明由哪一種專業人士替您安排貸款。鑑價這一章說明這個流程中貸款機構對房產的審查。
第一次通話前先準備好檔案
您的檔案,是貸款機構用來決定這筆貸款的紀錄。加拿大金融消費者管理局的預先核准頁面(2026 年 10 月 5 日查閱)列出的文件包括:身分證明;工作證明,例如薪資單,自僱者則是加拿大稅務局的稅單(Notice of Assessment);您能支付頭期款和交屋相關費用的證明;以及資產和負債的資料。
在第一次談話之前,把每一份文件都收齊。受薪的借款人需要:一封確認職位、薪資和年資的在職證明,最近兩張薪資單,最近兩年的稅單,以及顯示頭期款和備用資金的帳戶對帳單。自僱的借款人,貸款機構會要求兩年的個人和公司報稅資料、兩年的稅單,以及個人和公司帳戶的銀行對帳單。
該局的「準備申請房貸」頁面(2026 年 10 月 5 日查閱)建議在申請之前,先調閱一份自己的信用報告,讓任何錯誤在貸款機構調閱之前就更正。舊帳戶上的一個錯誤,就可能讓分數下降,使一個剛好在標準邊緣的檔案只能拿到較高的利率。
預先核准審查的是借款人
預先核准,是貸款機構根據壓力測試、償債比率和信用紀錄,評估借款人能負擔多少。加拿大金融機構監理總署(Office of the Superintendent of Financial Institutions)的合格利率頁面(2026 年 10 月 5 日查閱)把合格利率定為「合約利率加 2%」和「5.25%」兩者中較高的一個。CMHC 的一般要求頁面(2026 年 10 月 5 日查閱)對有保險的貸款使用相同的測試,並把總償債比率的上限定在家庭稅前總收入的 39%,總負債比率的上限定在 44%。
預先核准會得出一個最高貸款金額,常常也附帶一個利率鎖定。加拿大金融消費者管理局的預先核准頁面寫明,這個程序不保證核准,即使拿到預先核准,貸款機構仍然可能拒絕房貸。請把這個最高金額當成上限:用最高金額買房,續約時就沒有空間承受還款增加。
在列出候選房屋之前,先拿到預先核准。我們刊物裡的預先核准文章說明一般貸款機構會看哪些項目,以及檔案的金額常常低於網路試算結果的原因。
正式核准審查的是房屋
出價被接受後,貸款機構會審查您要買的那間房產。附條件核准會寫明撥款前還必須達成的條件。常見的條件包括:可以接受的鑑價結果、頭期款來源的確認、撥款前已經生效的房屋保險、已委任律師或公證人、分層產權房產的分層產權文件,有時還需要最新的房產稅單。
鑑價由貸款機構委託,結果也由貸款機構判讀。鑑價這一章說明鑑價金額低於購買價格時會怎麼樣。如果是公寓或連棟屋,貸款機構可能要求分層產權法團最新的折舊報告、管理規約、保險證明和最近的會議紀錄。我們刊物裡關於閱讀分層產權折舊報告的文章,說明貸款機構在這份文件裡會看什麼。
附條件核准之後,還要等到撥款。貸款承諾書是貸款機構和借款人之間的合約,寫明條款、利率、攤還年限、費用和期限。請把每一行都和申請期間報給您的條件對照。
附帶貸款條件
在卑詩省的二手房合約裡,附帶貸款條件讓買家有一段寫明的期間,通常是一到三週,來確認貸款機構的承諾。請和您的房地產經紀人討論期間的長短。一週的條件,適合預先核准做得完整、鑑價可以很快委託的買家。較長的條件,適合自僱的買家、不符合一般標準的房產,或預售屋的合約轉讓。
在貸款機構發出貸款承諾書之前就撤銷附帶貸款條件,風險很高。如果貸款機構之後拒絕,定金就有風險,合約也已經變成無條件合約。發出撤銷通知之前,請和您的房地產經紀人及律師或公證人討論。我們刊物裡的過渡貸款文章說明,賣屋和買屋時間重疊時,買家使用的條件安排。
根據 2026 年 10 月 5 日查閱的卑詩省金融服務管理局資料,購屋撤銷期是另一項為期三個工作天的權利,適用於符合資格的住宅買賣,和合約上有哪些附帶條件無關。買家使用這項權利時,要付給賣家 0.25% 的撤銷費。
貸款承諾書和其中的條件
貸款機構的貸款承諾書,是核准之後的書面合約。它寫明貸款金額、利率、貸款期限、攤還年限、分期撥款的時程(如果有的話)、提前還款額度、應付的費用、續約規定,以及撥款的先決條件。每一項條件都必須用貸款機構指定的文件來達成,文件的措辭常常也由貸款機構提供。
卑詩省二手房的貸款承諾書上,常見的條件包括:
- 鑑價金額等於或高於購買價格
- 確認頭期款和交屋相關費用來自借款人自己的帳戶
- 撥款前已投保火險,並把貸款機構列為理賠受款人
- 律師或公證人的委任書,以及事務所信託帳戶的資料
- 最新的房產稅證明或最近的房產稅通知
- 分層產權房產的分層產權文件
- 申請之後沒有新的債務,也沒有換工作
及早達成每一項條件。交屋資金這一章說明追溯頭期款來源的文件。我們刊物裡關於完成日之前投保房屋保險的文章,詳細說明保險條件。
撥款這一步
貸款機構在完成日透過您的律師或公證人撥出房貸。律師或公證人在土地產權及測量局(LTSA)把房貸登記在產權上,把貸款資金和您的頭期款交給賣方的律師或公證人,並提供費用分攤明細表。法律與登記費用這一章說明土地產權及測量局的收費,以及律師或公證人的角色。
房貸合約上的利息調整日(interest adjustment date)決定開始計息的日子,有時和完成日同一天,有時晚一兩天。第一期定期還款依照合約的時程。撥款之後這一章說明第一期還款、貸款期限結束時的續約通知信,以及續約時的選擇。
讓檔案保持穩定
| 變化 | 對檔案的影響 | 該怎麼做 |
|---|---|---|
| 新的汽車貸款或信用卡 | 在總負債比率下,可借金額降低 | 申辦之前,以書面告訴貸款機構 |
| 換工作 | 貸款機構可能要求等試用期結束 | 接受新職位之前,先和貸款機構確認時間 |
| 現有帳戶遲繳 | 信用分數降低 | 繳清帳款,需要說明時附上一封信 |
| 頭期款來源改變 | 依照新的來源重新準備證明文件 | 及早告訴貸款機構,並提供新的資金流向證明 |
| 換了房產 | 鑑價和保險重新開始 | 新的貸款承諾書,利率可能也會不同 |
金額不足、核貸金額減少和被拒
附條件核准在撥款前可能被調降。貸款機構會在撥款前一週重新確認收入、工作和負債,通常是打電話向僱主口頭確認,並做一次不影響信用分數的信用查詢。家庭稅前總收入減少、貸款機構在信用報告上發現新的債務,或頭期款所在帳戶的餘額下降,都可能降低核准金額。如果調降後的貸款仍然足夠完成交易,檔案就以新的條件繼續。如果不夠,買家必須多拿出現金、重新協商價格,或依照附帶貸款條件退出。
在發出貸款承諾書之後才被完全拒絕的情況比較少見,但確實會發生。常見的原因有:鑑價低於價格,而且差額無法補上;貸款機構的律師無法排除的產權瑕疵;買家買不到保險;或買家的工作狀況改變,超出貸款機構能審核的範圍。請把貸款承諾的期限,當成決定是否撤銷附帶貸款條件的時間點。
請和您的貸款機構或房貸經紀人一起使用這個指南。卑詩省金融服務管理局公布執照名冊。選擇房貸這一章和利率鎖定這一章列出您可以帶進申請談話的問題。