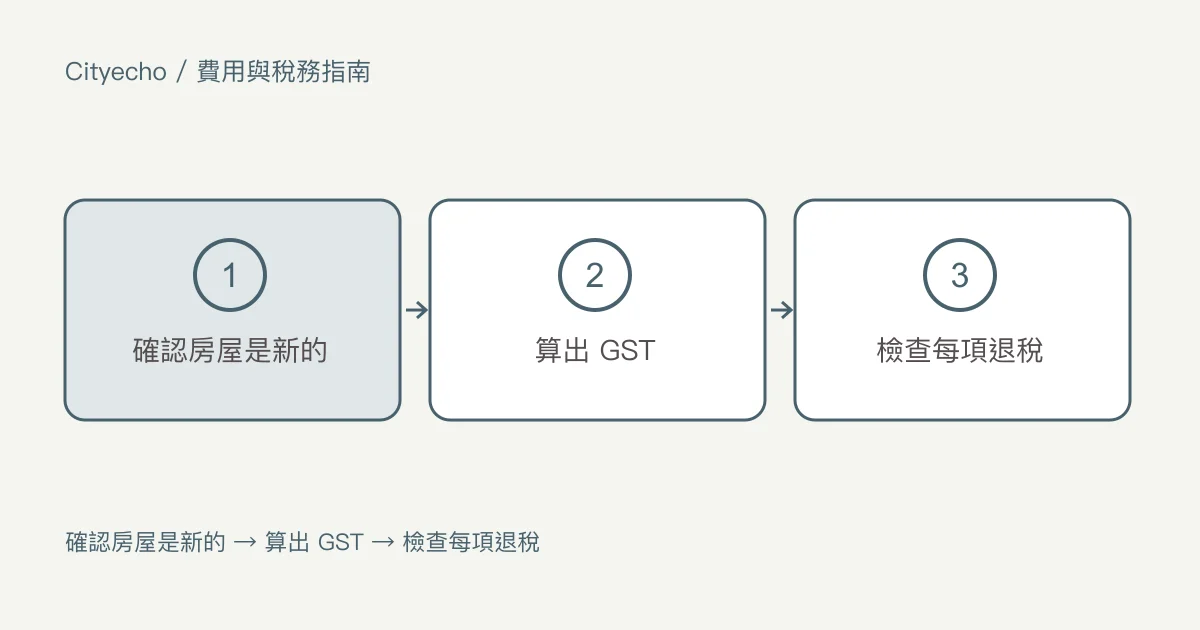
大部分新建的房屋,以及經過重大翻新的房屋,都要繳聯邦銷售稅。在卑詩省,這筆稅是聯邦商品及服務稅(GST)。對新房的買家來說,GST 常常是僅次於房產轉讓稅的第二大筆稅,有兩項聯邦退稅可以減少這筆稅。
這一章屬於費用與稅務指南。省政府對新建房屋的免稅,是房產轉讓稅底下另一項計畫,在首次購屋與新屋免稅那一章說明。您可能符合省政府的免稅、一項聯邦退稅、兩者都符合,或都不符合。請在預算裡讓每一項各佔一行。
哪些房屋要繳 GST
向建商購買新建的房屋,或購買建商重大翻新過的房屋時,就要繳 GST。加拿大稅務局的新房退稅網頁,涵蓋向建商購買的房屋、屋主自建的房屋,以及蓋在租用土地上的新房。這一章說明的退稅,只適用於新的和經過重大翻新的房屋。其他的購屋,請律師或公證人確認那筆買賣是否要繳 GST。
重大翻新有嚴格的定義。稅務局的首次購屋者退稅概覽說明,一般來說,現有房屋 90% 以上的室內部分必須拆除或更換。只有可以居住的空間計入這項標準,包括已完工的地下室和閣樓。車庫和爬行空間不計算。只更新廚房或新增一間浴室,涵蓋的範圍遠低於室內的 90%。
稅率和由誰代收
加拿大稅務局的各省稅率表在 2026 年 9 月 30 日查閱時,列出卑詩省的 GST 是 5%。同一張表也顯示,卑詩省沒有加入統一銷售稅(HST);在其他一些省份,統一銷售稅把聯邦和省的銷售稅合在一起。
建商在完成時向買家代收 GST,再交給稅務局。這筆稅是您在完成日需要的錢的一部分,和房產轉讓稅、律師費一起支付。以一間稅前價格假設為 $1,250,000 的新房為例,5% 的 GST 是 $62,500。
請閱讀您的合約,看價格是否包含 GST,或要另外加上。這段文字決定您在完成日要帶多少現金。以這間假設價格 $1,250,000 的房屋為例,扣除任何退稅之前,兩種寫法相差 $62,500。在簽名之前,或在任何撤銷附帶條件的日期之前,請律師說明這段文字。
兩項聯邦退稅
如果新房是您要當作主要住所的房屋,有兩項聯邦退稅可以退還一部分 GST。一般的 GST 新房退稅(GST new housing rebate)已經實施多年,價格上限是 $450,000。首次購屋者 GST 退稅(First-Time Home Buyers' GST Rebate)是比較新的退稅,價格上限高到 $1,500,000。兩項都適用時,稅務局把首次購屋者退稅說明為一般退稅之外的補充。
| 退稅 | 上限 | 全額退稅的價格 | 沒有退稅的價格 |
|---|---|---|---|
| GST 新房退稅 | GST 的 36%,最多 $6,300 | $350,000 以下 | $450,000 以上 |
| 首次購屋者 GST 退稅 | GST 的 100%,最多 $50,000 | $1,000,000 以下 | $1,500,000 以上 |
這些數字來自 RC4028 指南和稅務局的首次購屋者退稅網頁在 2026 年 9 月 30 日的內容。在下限和上限之間,每項退稅都按照價格比例減少。
一般的新房退稅
RC4028 指南說明一般退稅。向建商購買的房屋,您必須用同一份書面合約購買房屋和土地。您在簽約時,必須打算把這間房屋當作您或您親屬的主要住所。價格加上您為一筆要課稅的合約轉讓付的價格,稅前必須低於 $450,000。
退稅金額是已繳 GST 的 36%,上限 $6,300。價值在 $350,000 以下時可以拿到全額。在 $350,000 和 $450,000 之間逐步減少,到 $450,000 就沒有了。在預算裡加入這項退稅之前,請把實際價格和這個上限比較。
首次購屋者 GST 退稅
稅務局的資格網頁說明誰可以申請。您必須年滿 18 歲,並且是加拿大公民或永久居民。在您取得所有權的那個日曆年,以及之前的四個日曆年內,您不能把一間由您或您的配偶、事實婚伴侶(common-law partner)擁有的房屋當作主要住所居住過。你們兩人都不能領過這項退稅。
日期也很重要。向同一位建商購買房屋和土地時,合約必須在 2025 年 3 月 20 日或之後、2031 年之前簽訂。工程必須在 2031 年之前開工,在 2036 年之前大致完工。所有權必須在 2036 年之前移轉給您。您必須是房屋完工後第一位入住的人。
這項退稅的價值上限比一般退稅高。價值 $1,000,000 以下的房屋,可以退還全部的 GST,最多 $50,000。稅務局舉的例子是一間 $1,250,000 的房屋,價值剛好在 $1,000,000 和 $1,500,000 中間,所以可以拿到上限的一半,也就是 $25,000。以上面那間假設價格 $1,250,000 的房屋為例,如果每一項條件都符合,剩下要繳的 GST 是 $37,500。
這項退稅使用聯邦對首次購屋者的定義,和省政府的定義不同。一位七年前擁有過房屋、之後一直租屋的買家,可能符合聯邦退稅的資格,卻不符合省政府房產轉讓稅的規定,因為省政府看的是任何時候是否擁有過房屋。請分別檢查兩套規定。
退稅怎麼支付
RC4028 指南說明兩種方式。建商可以直接把退稅付給您,或在完成時減少您應付的金額。這種情況下,您和建商簽署退稅申請表,由建商寄給稅務局。如果建商沒有替您折抵退稅,您就直接向稅務局申請。指南說明,您一般有兩年時間辦理,從所有權移轉給您那天起算。
請保存一份費用分攤明細表。指南把它列在稅務局可能要求的文件裡,合約轉讓文件也在其中。定金與費用分攤那一章說明這份明細表上寫了什麼。我們刊物裡的新建房屋 GST 文章,一步一步算出向建商購屋時的數字。
預售屋的合約轉讓
合約轉讓是指預售屋的第一位買家,在完成之前把合約轉給一位新的買家。加拿大稅務局的 GI-120 資訊說明上有一則公告:從 2022 年 5 月 7 日起,新建或經過重大翻新住宅的所有合約轉讓,都要課 GST。
這樣會產生兩筆要課稅的買賣。新的買家可能要為房屋向原來的建商繳 GST,也要為轉讓價格向第一位買家繳 GST。資訊說明舉了一個例子:第一位買家付了 $10,000 定金,用 $15,000 把合約轉讓出去。GST 按照完整的 $15,000 課徵,包括收回定金的那一部分。建商為核准合約轉讓收取的費用,一般也要課稅。
每一間新房只能提出一份新房退稅申請。資訊說明解釋,同時向建商和第一位買家繳了 GST 的買家,可能會選擇直接向稅務局申請,讓兩筆金額都能計入。RC4028 指南補充說明,如果原始合約在 2025 年 3 月 20 日之前簽訂,之後又經過轉讓或修改,就不能申請首次購屋者退稅。
合約轉讓的賣方也有自己要繳的稅。持有不到 730 天的預售屋合約轉讓,獲利要繳卑詩省的住宅轉售稅(BC Home Flipping Tax),賣房時的稅那一章有說明。我們刊物裡的合約轉讓條款文章,說明決定建商是否同意轉讓的合約條款。在簽署任何合約轉讓之前,請律師審閱。
簽約之前要問的問題
在您做出承諾之前,用書面向建商和您的律師提出 GST 的問題。問價格是否包含 GST,或要另外加上。問建商在完成時會替您折抵首次購屋者退稅還是一般退稅,以及建商需要您提供什麼。問如果建商已經扣除了某項退稅,結果您不符合資格,價格會怎麼處理。
也從貸款機構的角度問同樣的問題。貸款機構依據合約上的價格和您必須帶來的現金作業。如果某項退稅沒有了,您在完成時需要的現金就會增加那筆退稅的金額。把每個回答和日期都記下來。房貸資格那一章說明貸款機構在撥款之前會檢查什麼。