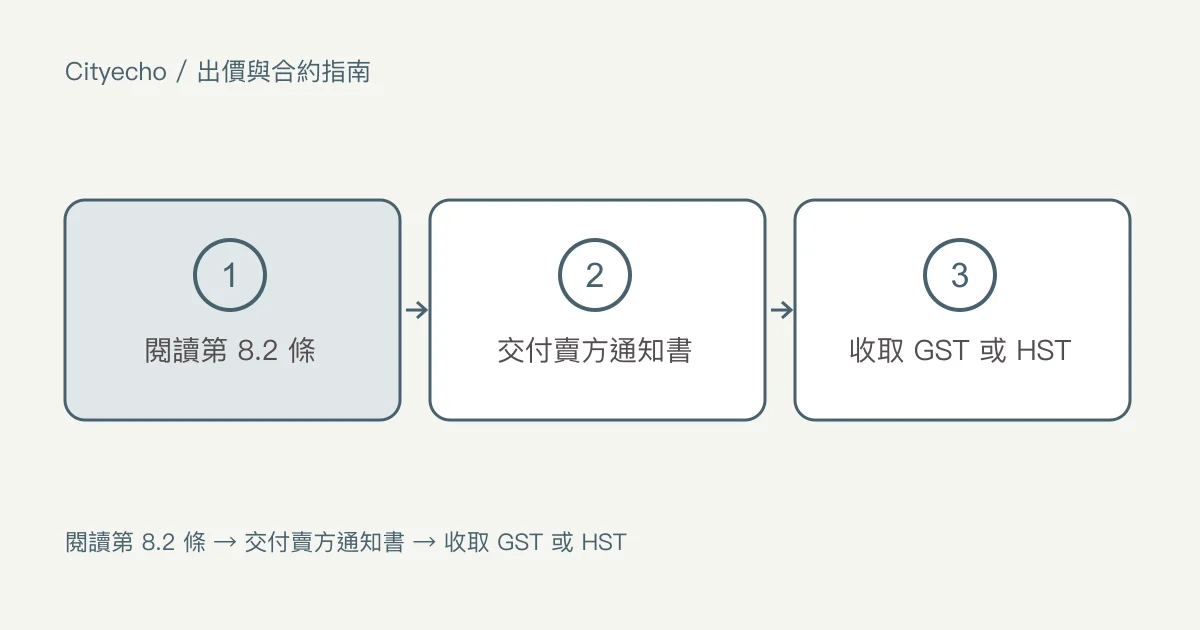
買賣合約(Contract of Purchase and Sale)的合約轉讓,是在交易完成前,把買家在原始合約上的權利轉移給一位新買家。這一步在新建預售屋上比在二手房上常見,在卑詩省受不動產服務規則(Real Estate Services Regulation)第 8.2 條嚴格規範。另外,聯邦的消費稅法(Excise Tax Act)規定,每一份新建或大規模翻新住宅的合約轉讓,都要課 GST 或 HST。出價與合約主要指南說明整個過程。這一章說明房地產經紀人必須放入的兩項標準轉讓條款、不放入標準條款時要交付的合約轉讓條款賣方通知書(Notice to Seller Regarding Assignment Terms),以及買家或賣家在簽名前要處理的聯邦稅務規定。
主管機關和加拿大稅務局(Canada Revenue Agency)都會監看這一步。律師或公證人要等文件紀錄齊全,才會以受讓人(assignee,也就是新買家)的名義辦理完成登記。打算轉讓合約的買家,以及可能被要求同意轉讓的賣家,都應該在第一份出價簽名前,讀過第 8.2 條和 GST/HST 規定。
不動產服務規則第 8.2 條的標準條款
根據 2026 年 10 月 5 日查閱的不動產服務規則第 8.2(3) 條,除了第 (4) 項另有規定之外,房地產經紀人準備的住宅房產買賣合約必須包含以下條款:「沒有賣方的書面同意,本合約不得轉讓」,以及「買方或之後任何受讓人轉讓本合約所得的任何利潤,賣方均有權取得」。
這兩項條款保護賣家。第一項條款讓賣家對轉讓有否決權。賣家可以拒絕同意、附條件同意,或依照雙方協商的條款同意。第二項條款替賣家主張轉讓的利潤。如果第一位買家以比原始價格多 $50,000 的價格轉手合約,第二項條款把這筆利潤歸給賣家。
標準條款是預設的做法。第 8.2(4) 條規定,如果房地產經紀人收到書面指示不要放入,就不必放入這些條款。買家或賣家都可以提出這個要求,實際的效果是合約可以不經同意就轉讓,第一位買家也可以保留利潤。這個決定必須以書面告訴房地產經紀人,房地產經紀人的檔案會記錄下來。
合約轉讓條款賣方通知書
不放入標準條款時,這份規則第 8.2(6) 條要求房地產經紀人交給賣家一份合約轉讓條款賣方通知書。通知書必須使用卑詩省金融服務管理局(BCFSA)不動產監理官(superintendent of real estate)核准的格式,必須在合約遞交給賣家簽名時提供,必須和合約本身分開,並且必須建議賣家在簽名前尋求獨立的專業意見。
這份通知提醒賣家,這份合約少了標準條款。在沒有標準條款的情況下簽名的賣家,放棄了取得轉讓利潤的權利,也放棄了核准新買家的權利。事先聽過律師意見的賣家,仍然可以簽名。沒有看到通知書的賣家,可以依第 8.2(6) 條提出申訴,主管機關可能會調查。
對打算轉讓的買家來說,賣方通知書是賣家簽名前的必要步驟。買方的房地產經紀人準備通知書,賣家和買賣合約一起收到,簽好的通知書存放在經紀公司的檔案裡。房地產經紀人不能跳過這一步,因為這份規則規定一定要交付。
大溫哥華地區常見的合約轉讓流程
在 Burke Mountain 或高貴林市中心(Coquitlam Town Centre)捷運沿線,一筆典型的預售屋合約轉讓有固定的流程。原買家在完成前兩年和建商簽買賣合約,分三到四期付定金,並在完成前六個月決定把合約轉讓出去。
原買家透過房地產經紀人或預售屋轉讓平台找到受讓人。雙方商定轉讓價格,通常是原始價格加上從原始簽約以來市場價值上漲的加價。轉讓協議寫明已經付給建商的定金、加價,以及原始合約上的完成日。
如果原始合約裡有第 8.2 條的標準條款,就需要建商同意。很多建商的預售合約,會把建商自己的轉讓核准程序寫進合約,並可能收取轉讓手續費。建商的律師在同意之前,會審查受讓人的身分和財務實力,因為建商希望完成時有一位可靠的買家。
接下來處理聯邦 GST/HST 的問題。轉讓人(assignor,也就是原買家)就轉讓價格中應稅的部分向受讓人收取稅款,再繳交給加拿大稅務局。負責完成交易的律師或公證人,在釋出資金前確認稅款已經收取。
新建房屋合約轉讓的聯邦 GST/HST 規定
加拿大稅務局 GST/HST 資訊單 GI-120(2026 年 10 月 5 日查閱)是聯邦對新建或大規模翻新住宅合約轉讓課徵 GST 或 HST 的權威說明。資訊單指出,從 2022 年 5 月 7 日起,所有新建或大規模翻新住宅的合約轉讓,都要課聯邦商品及服務稅(GST)或統一銷售稅(HST)。
這項消費稅法修訂適用於 2022 年 5 月 6 日之後簽訂的每一份轉讓協議,不論轉讓人是誰。修訂之前,個人在非商業活動下取得房產再轉讓,常常不必課稅。修訂之後,不論轉讓人是不是個人,這筆買賣都要課稅。
GI-120 說明,應稅轉讓的對價,是轉讓價格扣除屬於定金的金額,這筆定金由轉讓人付給建商,並透過轉讓移交給受讓人,前提是轉讓協議裡把定金金額另外寫明。退還定金的部分不課 GST。剩下的轉讓利潤就是課稅的基礎。
轉讓人是負責收取和繳交稅款的人。轉讓人就應稅部分收取 GST 或 HST,並在下一次申報時向加拿大稅務局申報。GST 是聯邦稅,所以在卑詩省的買賣也適用這項聯邦規定。卑詩省沒有和聯邦合併銷售稅,所以 HST 不適用於卑詩省。
轉讓的是二手房合約時
聯邦規定適用於新建或大規模翻新的住宅。不屬於新建房屋的二手房,合約轉讓時不課 GST。如果買家在高貴林簽了一份二手獨棟房屋的買賣合約,之後在完成前轉讓合約,加拿大稅務局的規定就不適用。
卑詩省的不動產服務規則第 8.2 條,仍然適用於二手房合約的轉讓。除非雙方告訴房地產經紀人不要放入,否則合約裡會有兩項標準條款。如果沒有放入標準條款,就需要賣方通知書。依照第一項標準條款,賣家仍然要同意這次轉讓。
實際的結果是,二手房的合約轉讓只涉及省級規定。新建房屋的合約轉讓,同時涉及省級規定和聯邦稅務。新建房屋合約轉讓的買家或賣家,要找一位了解這兩套規定的律師。
BCFSA 的角色和合約轉讓指引
卑詩省金融服務管理局為房地產經紀人發布一份合約轉讓指引(Assignments Guidelines)。合約轉讓指引頁面(2026 年 10 月 5 日查閱)是主管機關的實務資源。指引說明房地產經紀人使用標準轉讓條款的義務、賣方通知書的內容、紀錄保存,以及房地產經紀人在合約轉讓中如何處理信託款項。
房地產經紀人如果沒有書面指示就不放入標準條款,或在不放入標準條款時沒有交付賣方通知書,就違反了第 8.2 條。BCFSA 可能會調查並懲處。對買家或賣家來說,實際的結果是卑詩省的房地產經紀人會照這份規則的步驟做,等律師或公證人處理完成時,文件就已經齊全。
債務更替和合約轉讓的差別
一般的合約轉讓,把第一位買家在合約上的權利轉給第二位買家,但如果第二位買家在完成時違約,第一位買家仍然要對賣家負責。賣家仍然可以向第一位買家追討價款餘額和損害賠償。債務更替(novation)是另一種文件,它解除第一位買家在原始合約上的義務,並由第二位買家取代他的位置。
債務更替需要一份由賣家、原買家和新買家共同簽名的三方協議。賣家放棄向原買家追討的權利,換取第二位買家完整承接這份合約。雙方想要完全替換時,由律師起草債務更替協議,這種移轉方式比合約轉讓更徹底。
轉讓買賣合約的買家,要問律師這份轉讓協議是債務更替,還是一般的合約轉讓。兩者在完成日和日後的任何訴訟中,後果都不同。
合約轉讓中的經紀公司信託帳務
發生合約轉讓時,第一位買家付給建商或經紀公司的定金,會跟著合約移到第二位買家的帳下。經紀公司把這筆移轉記在信託帳簿上,不動產服務法(Real Estate Services Act)第 28 條繼續適用:經紀公司以中立保管人的身分持有這筆錢。
第二位買家另外付的資金,包括轉讓價格上的加價,以及應稅部分的 GST 或 HST,會透過雙方律師移轉,經紀公司在檔案上記錄下來。定金與信託帳戶那一章說明一般買賣的信託規定,同樣的規定也適用於合約轉讓,只是要加上轉讓特有的調整。
和您的房地產經紀人與律師一起使用這一章
在卑詩省金融服務管理局註冊的房地產經紀人,會準備放入或不放入標準轉讓條款的買賣合約、在不放入標準條款時交付賣方通知書,並記錄合約轉讓中的信託款項。卑詩省的律師或公證人會就 GST 或 HST 規定、是否使用債務更替,以及完成時的產權登記方式提供建議。下一章說明交易破局時。我們刊物裡的合約轉讓條款文章說明大溫哥華地區常見的合約轉讓附加條款。費用與稅金指南的新屋 GST 章節說明買家在新建房屋完成時會遇到的 GST 規定。